
사회생활을 처음 시작할 때의 그 설렘, 기억하시나요? 하지만 첫 월급을 받고 뿌듯함도 잠시, “이 돈을 어떻게 관리해야 할까?”라는 막막함이 밀려오곤 하죠. 저 역시 20년 전, 무작정 저축만 하다가 기회비용을 날렸던 뼈아픈 경험이 있습니다. 오늘 제가 현장에서 몸소 부딪히며 깨달은 ‘진짜’ 재테크 로드맵을 5가지 핵심 전략으로 정리해 드립니다.
⚙️ 현장 실무가 분석하는 자산 관리 데이터
많은 분이 “저축이 최고”라고 말하지만, 2026년 경제 흐름은 다릅니다. GDP 성장률이 1~2%대로 정체되고 금리 하락 가능성이 점쳐지는 상황에서는 예금만으로는 자산을 지키기 어렵죠. 저의 지난 실무 데이터를 분석해보면, 성공적인 사회초년생은 ‘강제 저축 시스템’을 얼마나 빨리 구축하느냐에 따라 3년 뒤 자산 규모가 2배 이상 차이 났습니다. 무작정 아끼기보다는 목적에 맞는 ‘통장 쪼개기’가 우선되어야 합니다.
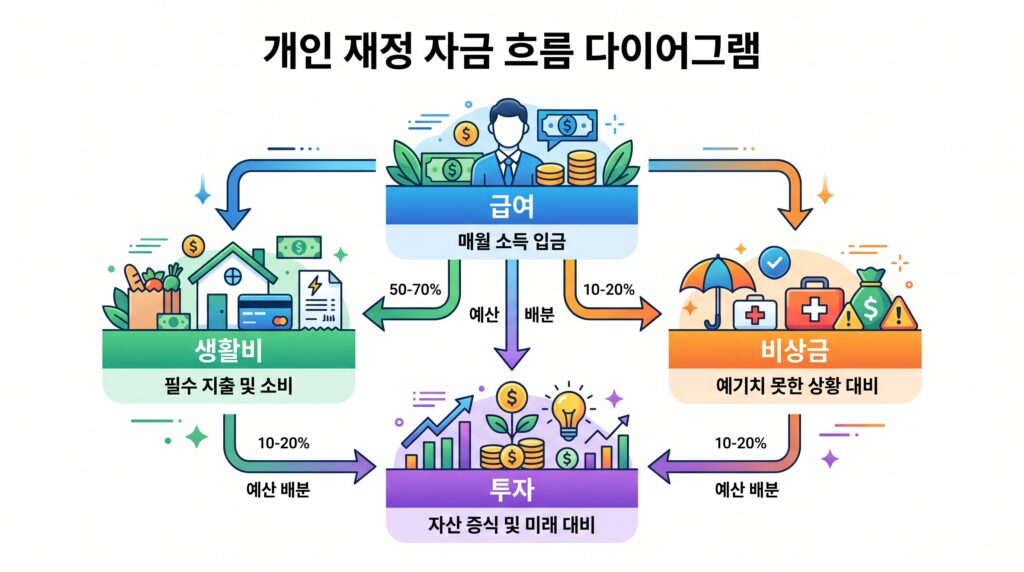
⚙️ 2026년 자산 관리를 위한 필수 전략 비교
제가 운영하는 사업체에서 직원들에게도 강조하는 전략입니다. 단순히 정보를 나열하는 것이 아니라, 목적에 맞는 최적의 도구를 선택해야 합니다.
| 전략 구분 | 주요 역할 | 핵심 활용 팁 |
| 통장 쪼개기 | 지출 구조 최적화 | 급여/생활비/비상금/재테크로 분리 |
| ISA 계좌 | 절세 및 수익 극대화 | 비과세 혜택 최대 200만 원 활용 |
| 청년도약계좌 | 정부 지원금 확보 | 5년 만기 유지 시 이자소득 비과세 |
| 신용점수 관리 | 금융 혜택 및 대출 | 공공요금 6개월 성실 납부 실적 제출 |
| 비상금 마련 | 위기 대응력 강화 | 2~3달 생활비 수준으로 CMA 운용 |
⚙️ 전문가만 아는 재테크 꿀팁
첫째, 신용카드는 되도록 멀리하세요. 사회초년생일수록 체크카드를 주력으로 사용하여 통제 가능한 소비 습관을 먼저 들여야 합니다. 둘째, 주거래 은행을 지정하십시오. 대출, 환전, 이체 수수료 등에서 우리가 생각하는 것보다 훨씬 많은 금융 혜택을 받을 수 있습니다. 셋째, 보장성 보험 가입 시 무리하지 마세요. 실손보험과 같은 필수 항목 위주로 작게 시작하고, 추후 소득이 늘면 보강하는 것이 현명합니다.
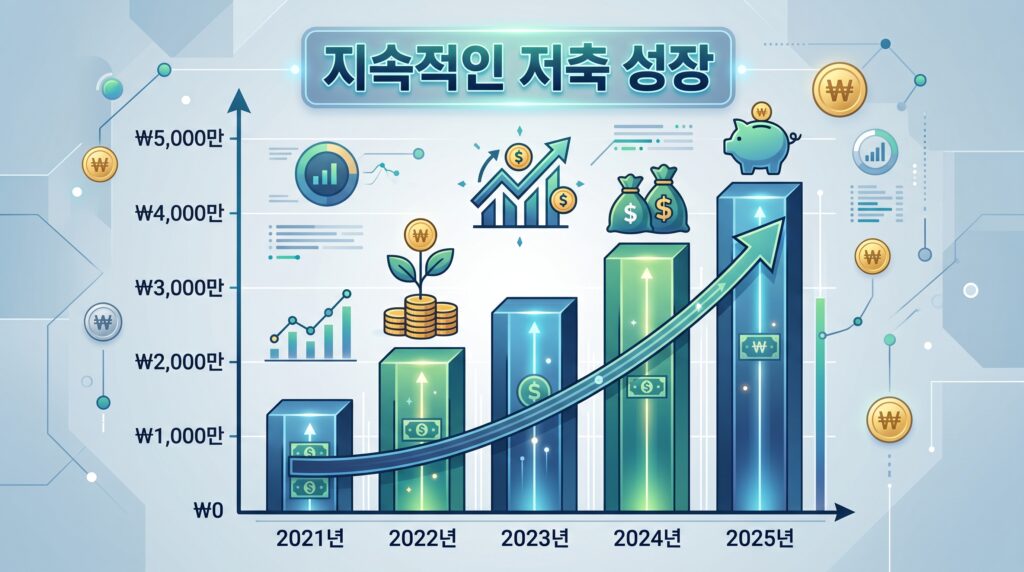
재테크는 ‘수익률’보다 ‘습관’의 영역입니다. 2026년 현재의 경제 환경을 이해하고, 나만의 시스템을 구축하는 것만으로도 여러분은 또래 중 상위 1%의 자산 관리 역량을 갖추게 될 것입니다. 오늘부터 당장 통장 쪼개기를 시작해 보세요.
💡 전문가의 FAQ
- Q1. 월급의 몇 %를 저축해야 할까요? / A1. 수입의 50%에서 최대 70%까지 저축을 목표로 하되, 비상금을 먼저 확보한 후 투자를 병행하는 것이 좋습니다.
- Q2. 청년도약계좌는 꼭 해야 할까요? / A2. 네, 정부 기여금과 이자소득 비과세 혜택은 일반 적금 상품에서 찾기 힘든 큰 이점입니다.
- Q3. 신용점수는 어떻게 올리나요? / A3. 통신비, 공공요금 성실 납부 실적을 신용조회회사에 제출하고, 연체를 절대 하지 않는 것이 가장 빠른 방법입니다.
🎁 킹반장의 해결책

단순히 돈을 모으기만 해서는 물가 상승률을 이길 수 없습니다. 저는 20년 경력의 노하우를 담아 [킹반장]의 체계적인 관리를 강조합니다. 여러분의 재테크 현장에서도 기준이 명확해야 합니다. 기준이 없는 투자는 투기가 되지만, 준비된 시스템은 자산을 불리는 엔진이 됩니다. 지금 바로 여러분만의 자산 관리 시트를 만들어 보세요.
관련 글:
- [사회초년생을 위한 신용점수 올리는 법]
- [2026년 반드시 알아야 할 정부지원 절세 계좌 정리]