새롭게 세팅 중인 전자상거래 브랜드 커넥터 사업 준비하랴 정말 하루가 48시간이어도 모자란 기분입니다. 하지만 이렇게 눈코 뜰 새 없이 바쁜 와중에도 제 구글 드라이브 [투자] 폴더만큼은 매일 아침 불이 나게 업데이트되고 있죠.
뻐근한 눈을 비비며 안경을 고쳐 쓰고 새벽같이 일어나 해외 증시 HTS 창부터 켜는 이유, 바로 어제 발표된 ‘미국 7월 CPI(소비자물가지수)’ 결과 때문이었습니다.
최근 주식 시장 롤러코스터 타는 거 보면서 “아, 진짜 주식 다 접고 예금이나 들어야 하나?” 고민하셨던 분들 꽤 많으시죠? 저 역시 평소 튼튼한 종목을 발굴해 스윙매매로 수익을 내는 것을 즐기지만, 최근의 변동성 앞에서는 멘탈을 꽉 잡아야 했습니다.
그런데 어제 발표된 경제 지표 하나가 시장의 분위기를 완전히 반전시켰습니다. 스마트한 2030 세대들은 이미 눈치를 채고 은행 예적금을 깨서 증권사 계좌로 자금을 대거 이동시키고 있다는데요. 이 거대한 자금 이동의 흐름과 우리가 반드시 챙겨야 할 절세 혜택까지, 100만 방문자 블로거 ‘킹반장’이 아주 쉽고 명쾌하게 정리해 드리겠습니다. 딱 3분만 집중해 주세요!
📉 1. 미국 7월 CPI 2.9% 달성! 드디어 ‘돈 풀기’ 스위치가 켜졌다
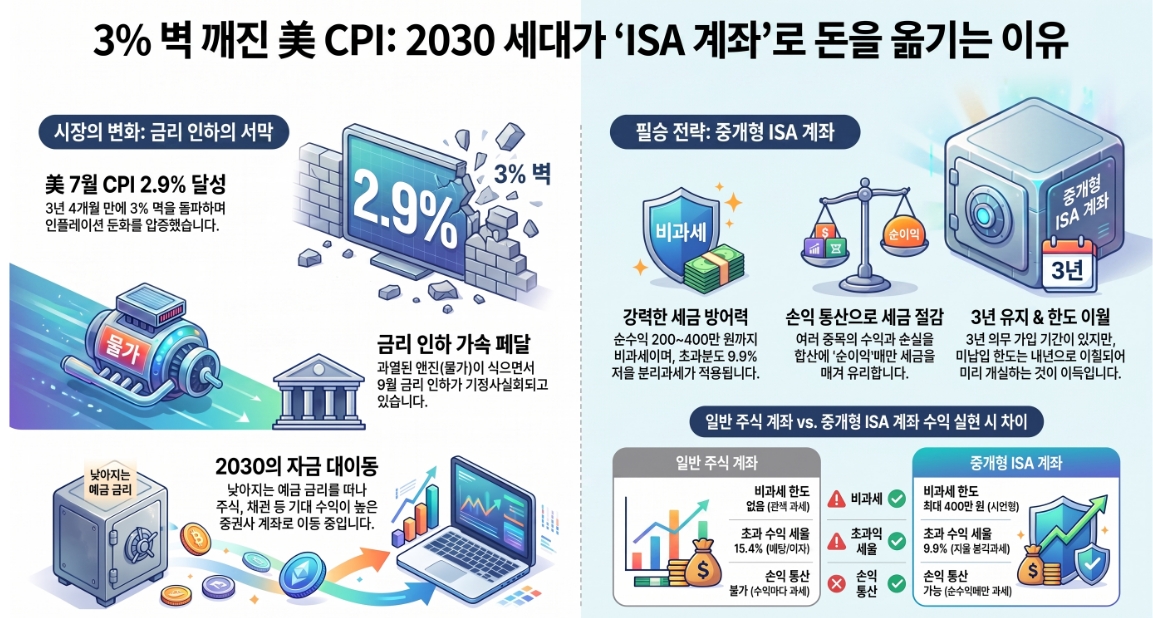
어제 가장 큰 화두였던 미국 7월 CPI 상승률이 전년 대비 **2.9%**로 발표되었습니다. 시장 예상치에 완벽하게 부합한 것은 물론이고, 무려 3년 4개월 만에 처음으로 ‘3%의 벽’을 깨고 2%대로 진입했다는 데 엄청난 의미가 있습니다.
어려운 경제 용어 다 빼고 아주 쉽게 비유해 볼게요. 미국 경제라는 거대한 자동차가 그동안 ‘인플레이션’이라는 열을 너무 받아서 엔진이 터질 뻔했습니다. 그래서 미국 중앙은행(Fed)이 ‘고금리’라는 브레이크를 아주 세게 밟고 있었죠. 그런데 이번 CPI 결과를 보니, 엔진 온도가 드디어 정상 수치(2%대)로 식어가고 있다는 게 증명된 겁니다.
💡 킹반장의 핵심 포인트: 브레이크를 밟을 필요가 없어졌다는 건? 네, 맞습니다. 드디어 금리를 내리고 가속 페달을 밟을(돈을 풀) 명분이 생겼다는 뜻입니다. 시장은 다가오는 9월 FOMC에서 금리 인하가 시작될 것을 기정사실로 받아들이고 있습니다.
🔥 2. 2030 세대의 반란: 예적금을 깨고 증권사로 달려가는 이유
금리가 내려간다는 건, 은행에 돈을 넣어둬 봤자 나오는 이자가 쥐꼬리만 해진다는 뜻입니다. 게다가 물가는 여전히 오르고 있으니, 사실상 내 돈의 가치가 녹아내리는 셈이죠.
최근 KBS 1라디오 <성공예감 이대호입니다>에서도 다루었듯, 요즘 2030 세대의 재테크 지형도는 과거와 완전히 다릅니다. 부모님 세대처럼 “무조건 원금 보장되는 적금이 최고야”라고 생각하지 않아요.
금리 인하 사이클이 시작되면 주식이나 부동산 같은 자산 가치가 상승한다는 자본주의의 룰을 정확히 이해하고 있습니다.
그래서 이들은 안전하지만 이자가 낮은 은행을 떠나, 내 자산을 적극적으로 불려줄 증권사로 뭉칫돈을 이동시키고 있습니다.
단순히 개별 주식 단타를 치려는 게 아니라, 배당 ETF, 채권, 우량주 등에 골고루 돈을 뿌리는 ‘자산 배분 전략’을 영악하게 실행하고 있는 것이죠.
💰 3. 증권사 중개형 ISA 계좌, 선택이 아닌 ‘필수’인 이유 (세금 방어전)
여기서 진짜 중요한 포인트 하나 짚고 넘어갈게요. 2030 세대가 증권사로 돈을 옮길 때 그냥 일반 계좌를 팔까요?
절대 아닙니다. 그들의 종착지는 바로 ‘증권사 중개형 ISA(개인종합자산관리계좌)’입니다.
수익을 내는 것도 중요하지만, 번 돈에서 세금을 떼이지 않는 것이 진짜 수익률을 가르는 핵심입니다.
제가 항상 빛샘전자 같은 알짜 종목을 발굴해 스윙매매 타점을 노릴 때도, 배당이나 매매 차익에서 발생하는 세금(15.4%)을 어떻게 방어할지가 늘 가장 큰 고민이거든요.
그 고민을 한방에 해결해 주는 만능 통장이 바로 ISA입니다.
한눈에 비교하기 쉽게 표로 정리해 드릴게요.
📊 [일반 주식 계좌 vs 중개형 ISA 계좌 세금 혜택 비교]
| 구분 | 📉 일반 주식/펀드 계좌 | ✨ 중개형 ISA 계좌 (만능 통장) | 멋젱이’s 실전 코멘트 |
|---|---|---|---|
| 비과세 한도 | 없음 (수익 나면 무조건 세금 부과) | 순수익 200만 원 (서민형 400만 원)까지 전액 비과세 | 400만 원 수익이 나도 세금이 ‘0원’입니다. 이건 못 참죠! |
| 초과 수익 세율 | 배당/이자 소득세 15.4% | 비과세 초과분은 9.9% 저율 분리과세 | 세금 15.4% 낼 거 9.9%만 내니 엄청난 이득입니다. |
| 손익 통산 | 안 됨 (A종목 수익, B종목 손실 쳐주지 않음) | 가능! (총수익에서 총손실을 뺀 ‘순수익’에만 과세) | 스윙매매 하다가 한 종목 물려서 손절해도 세금 폭탄을 피할 수 있습니다. |
| 투자 가능 상품 | 주식, ETF, 채권 등 (각각 관리) | 국내 주식, ETF, 펀드, ELS, 채권까지 한 바구니에! | 포트폴리오 관리하기가 너무 편해집니다. |
🚨 4. 킹반장의 실전 포트폴리오 세팅 꿀팁 (주의점 및 리스크)
“와, 혜택 진짜 좋네요! 그럼 내일 당장 전 재산 다 ISA에 넣으면 되나요?” 워워, 잠시만요! 투자에 무조건 좋은 것만 있는 마법의 지팡이는 없습니다.
반드시 체크해야 할 치명적인 **주의점(세팅 오류)**이 있습니다.
- 의무 가입 기간 3년의 덫: ISA 계좌의 엄청난 비과세 혜택을 온전히 누리려면 최소 3년은 계좌를 유지해야 합니다. 만약 당장 내년에 전세 보증금으로 빼야 할 돈이나, 사업 운영 자금으로 급하게 쓸 돈을 넣었다가 중도 해지하면 그동안 받은 세금 혜택을 다 뱉어내야 합니다. 반드시 **’3년 이상 안 건드려도 되는 여윳돈’**으로만 세팅하는 것이 핵심입니다.
- 해외 주식 직접 투자는 불가: 중개형 ISA에서는 애플, 테슬라 같은 미국 주식을 ‘직접’ 살 수는 없습니다. 대신 국내에 상장된 미국 S&P500이나 나스닥 ETF를 매수하는 방식으로 우회 투자가 가능하니 이 점을 꼭 활용하세요.
- 한도 이월의 마법: ISA는 1년에 2,000만 원씩 최대 1억 원까지 납입할 수 있는데요. 올해 돈이 없어서 500만 원밖에 못 넣었다면? 나머지 1,500만 원 한도는 내년으로 이월됩니다! 즉, 지금 당장 넣을 돈이 없더라도 계좌를 오늘 미리 개설해 두는 것이 무조건 이득입니다.
📝 결론: 다가오는 금리 인하의 파도, 당신의 바구니는 준비되셨나요?
지금까지 미국 7월 CPI 결과가 가져온 시장의 변화와, 발 빠른 2030 세대들이 증권사 ISA 계좌로 몰려가는 진짜 이유를 낱낱이 파헤쳐 보았습니다.
거대한 매크로 환경이 바뀌고 있습니다. 고금리 시대에 웅크리고 있던 자금들이 이제 서서히 더 높은 수익을 찾아 이동할 채비를 마쳤습니다. 비가 쏟아지기 시작할 때 급하게 바가지를 찾으면 늦습니다. 남들보다 한발 앞서 절세 혜택이 가득한 튼튼한 바구니(ISA)를 미리 준비해 두는 사람만이 이 거대한 부의 이동에서 승자가 될 수 있습니다.
저 킹반장 역시 오늘 밤에는 객실 예약 현황 싹 정리해 두고, 내일 아침 장이 열리기 전에 제 관심 종목 리스트와 ISA 포트폴리오 비중을 다시 한번 치밀하게 점검해 볼 계획입니다.
여러분은 다가오는 금리 인하 시기에 어떤 자산에 투자할 계획이신가요? 혹시 ISA 계좌 세팅과 관련해서 헷갈리는 부분이 있다면 아래 댓글로 편하게 질문 남겨주세요! 제가 아는 선에서 확실하게 답글 달아드리겠습니다 😎
👇 2026년 하반기 자산 증식! 멋젱이가 강력 추천하는 실전 글 👇
▶ [스윙매매 승률 80% 끌어올리는 ‘오더블록’ 완벽 분석 및 타점 잡는 법]
▶ [나도 모르게 새는 돈 막기! 일반과세자 절세 요령 및 지원금 총정리]