요즘 주식 계좌 열어보기 무서우신 분들 많으시죠? “AI 거품이다”, “이제 끝물이다”라는 뉴스들이 쏟아지는 와중에, 2026년 8월 12일 오늘자 뉴욕증시는 나스닥이 하락하는데도 반도체 지수만 나홀로 멱살을 잡고 버티는 기염을 토했습니다.
솔직히 초보 투자자분들은 헷갈리실 겁니다. 팔아야 할지, 더 담아야 할지 갈피를 못 잡고 계신 분들이 태반이실 텐데요. 걱정 마세요. 오늘 여러분의 투자 나침반 블로거 킹반장이 최근 유튜브를 뜨겁게 달구고 있는 핵심 시황 5가지를 싹 다 분석해서, 왜 지금이 ‘진짜 기회’인지 완벽하게 정리해 드릴게요. 딱 3분만 집중하시면 남들보다 3년 앞서가는 투자 인사이트를 얻어가실 수 있을 겁니다.
1. 엔비디아와 월가의 700조 ‘AI 동맹’, 이거 진짜 거품일까?
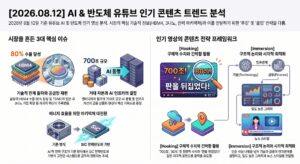
가장 핫한 이슈부터 짚고 넘어가죠. 최근 ‘저녁 인포맥스’ 등 주요 채널에서 가장 크게 다룬 내용이 바로 엔비디아와 월가 금융자본의 700조 원 규모 AI 프로젝트 파이낸싱(PF) 결합입니다.
“PF? 그거 부동산 개발할 때나 쓰는 위험한 대출 아니야?”라고 생각하셨다면 반은 맞고 반은 틀렸습니다. 어려운 용어 다 빼고 비유를 들어볼게요. 과거에는 아파트 지을 때만 돈을 빌려줬다면, 이제 월가는 ‘AI 데이터센터’라는 눈에 보이지 않는 거대한 디지털 빌딩을 짓는 데 돈을 쏟아붓고 있다는 겁니다.
이건 단순한 투기가 아닙니다. AI 인프라 자체가 거대한 ‘금융 자산’으로 변모하고 있다는 뜻이죠. 이걸 전문가들은 ‘좋은 버블’이라고 부릅니다. 인프라 투자가 끝나기 전까지는 이 돈줄이 쉽게 마르지 않기 때문입니다. 주가 출렁인다고 당장 엔비디아 던지시면 안 되는 이유, 아시겠죠?

2. 드디어 터졌다! 삼성전자 HBM4 ‘수율 80%’의 의미
다들 삼성전자 주가 보면서 속 많이 태우셨죠? 그런데 모두의 증시 채널 등에서 다룬 긴급 리포트에 따르면, 삼성이 드디어 차세대 HBM4(고대역폭 메모리)에서 수율 80%의 벽을 뚫었다는 소식이 들려오고 있습니다.
수율 80%가 왜 중요할까요? 쉽게 말해 붕어빵 100개를 구웠을 때, 팔 수 있는 멀쩡한 붕어빵이 80개가 나온다는 뜻입니다. 그동안 삼성전자가 HBM 시장에서 SK하이닉스에 밀려 고전했던 가장 큰 이유가 바로 이 수율 문제였죠.
“수율 80% 돌파는 곧 엔비디아 공급 물량 확대로 직결되는 마법의 숫자입니다.”
이 판이 뒤집히면 글로벌 공급망(SCM) 전체가 요동치게 됩니다. 삼성전자의 본격적인 어닝 서프라이즈 턴어라운드를 기대해 볼 수 있는 강력한 시그널인 셈이죠. 이 부분은 꼭 체크하세요!
3. TSMC의 반격, 일본 구마모토 3나노 공장 대확장
경쟁사들도 가만히 있지는 않습니다. 파운드리 1위 TSMC가 일본 구마모토에 3나노 공장까지 거점을 대확장한다는 소식입니다.
여기서 우리가 주목해야 할 투자 포인트는 단순한 ‘공장 증설’이 아닙니다. 미국-일본-대만으로 이어지는 강력한 반도체 동맹이 구축되고 있다는 사실이죠.
우리 기업들에게는 상당한 위협이자 리스크 요인입니다. 따라서 포트폴리오를 구성할 때 국내 반도체 소부장(소재/부품/장비) 기업 중에서도 확실한 글로벌 대체 불가 기술을 가진 곳 위주로 선별하셔야 합니다.
4. 숨은 진주를 찾아라: AI 파워 변환 아키텍처 (SiC)
킹반장이 오늘 가장 강조하고 싶은 ‘찐 꿀팁’ 섹션입니다. 와, 이건 진짜 저만 알고 싶었는데요~ 다들 AI 칩만 쳐다볼 때, 진짜 고수들은 ‘전력 반도체’를 쓸어 담고 있습니다.
AI 데이터센터가 돌아가려면 전기를 미친 듯이 먹습니다. 기존의 파워서플라이 방식으로는 이 전력량을 감당할 수가 없죠. 그래서 800VDC 이상의 고전압을 견디는 SiC(탄화규소) 전력 반도체로의 아키텍처 대전환이 일어나고 있습니다. 금광 시대에 금을 캐는 사람보다 곡괭이 파는 사람이 돈을 벌었듯, 전력 인프라 관련주야말로 2026년 하반기 최고의 수익률을 안겨줄 ‘텐배거’ 후보입니다.
💡 [핵심 요약] 2026 하반기 글로벌 반도체 3대장 비교표
복잡한 내용, 킹반장이 한눈에 쏙 들어오게 표로 정리해 드릴게요.
| 구분 | 이슈 메이커 | 핵심 모멘텀 (Pros) | 주의점 및 리스크 (Cons) | 향후 전망 |
| 인프라 | 엔비디아/월가 | 700조 규모 AI 프로젝트 파이낸싱 | 단기 주가 과열 논란 및 고금리 리스크 | 인프라 완성 전까지 장기 우상향 |
| 메모리 | 삼성전자 | HBM4 수율 80% 돌파 및 공급 확대 | 실적 반영까지의 타임랙 (시간차) | 본격적인 HBM 주도권 탈환 예상 |
| 파운드리 | TSMC (일본) | 구마모토 3나노 거점 확장 | 지정학적 갈등 및 막대한 투자 비용 | 아시아 파운드리 패권 강화 |
📌 킹반장의 마무리 코멘트
지금 시장은 단순한 테마주 장세가 아닙니다. 찐 기술력과 돈(금융)이 결합하는 거대한 패러다임 시프트의 한가운데 있죠. 나스닥이 출렁인다고 쫄지 마세요. HBM4 수율 개선과 SiC 전력 반도체 전환이라는 확실한 ‘숫자’와 ‘데이터’가 팩트로 존재하니까요.
오늘 제 글이 여러분의 하반기 계좌를 빨갛게 물들이는 데 도움이 되셨길 바랍니다. 혹시 반도체 주식 투자와 관련해서 궁금한 종목이나 세금, 세팅 오류 등 헷갈리는 점이 있다면 언제든 비밀 댓글 남겨주세요. 제가 직접 확인하고 답변 달아드리겠습니다!
🔗 [킹반장의 추천 글] 같이 읽으면 돈이 되는 포스팅
👉 [2026년 개정된 해외주식 양도소득세 절세 비법 3가지 (클릭)]
👉 [엔비디아 빠질 때 줍줍해야 할 국내 SiC 관련주 TOP 5 (클릭)]